Семейная ипотека на дом в 2026: условия и кому дадут
Олеся Кожунова · обновлено 23.10.2026
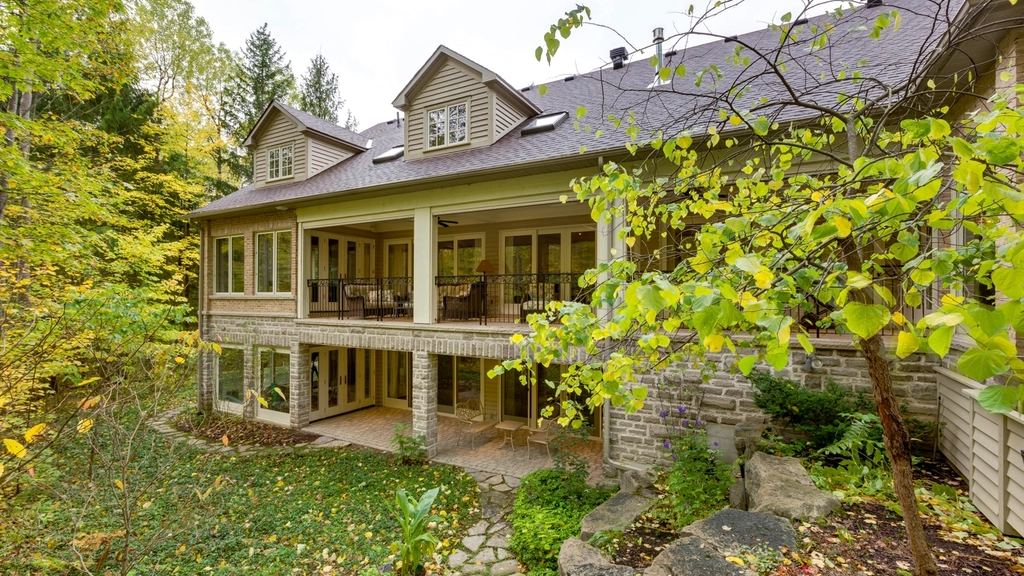
Семейную ипотеку на частный дом в 2026 году дают семьям, где хотя бы одному ребёнку на дату договора ещё не исполнилось 7 лет. Главная новость осени: с 1 октября ставки на квартиры стали зависеть от числа детей и региона, а на строительство частного дома ставка осталась 6% для всех. Но получить её можно только при строительстве через подрядчика со счётом эскроу или при покупке дома у застройщика.
Эксперт по загородной недвижимости. Провела больше 500 честных сделок по загородной недвижимости в Челябинске. 10 лет строили свой дом, 4 года в нём живём. Лично знаю всех застройщиков в Челябинске. Работаю по всей России: в моей команде эксперты по загородной недвижимости в разных регионах РФ. Подробнее обо мне
Что изменилось в семейной ипотеке в 2026 году
За год программа поменялась дважды. Если вы читали статьи прошлого года, многое в них уже неактуально.
С 1 февраля 2026 года
- Одна семья — один льготный кредит. Семья рассматривается целиком, ранее выданные льготные кредиты учитываются.
- Оба супруга обязательно созаёмщики по одному договору. Исключение — супруг-иностранец: его устраняют из сделки нотариальным согласием на покупку.
- Запрет «донорских» схем. Нельзя взять в созаёмщики человека, не подходящего под программу, чтобы получить ставку через чужого ребёнка.
- Родитель-заёмщик должен быть зарегистрирован по одному адресу с ребёнком.
- Строительство дома кредитуется только по 214-ФЗ или по договору подряда с эскроу-счётом. Можно строить и из домокомплектов, и по типовому проекту.
С 1 октября 2026 года
Для новых договоров ставка и лимит зависят от количества детей и региона. Договоры, заключённые до 1 октября, сохраняют прежние условия.
| Детей в семье | Ставка (большинство регионов) | Лимит | Ставка (Москва, СПб, МО, ЛО) | Лимит |
|---|---|---|---|---|
| 1 | 10% | 6 млн ₽ | 12% | 12 млн ₽ |
| 2 | 8% | 8 млн ₽ | 10% | 15 млн ₽ |
| 3 | 6% | 10 млн ₽ | 8% | 18 млн ₽ |
| 4 | 4% | 10 млн ₽ | 6% | 18 млн ₽ |
| 5 и более | 2% | 10 млн ₽ | 4% | 18 млн ₽ |
Ставка 6% сохраняется независимо от числа детей и региона в трёх случаях:
- кредит на строительство частного дома, его завершение или покупку участка с последующим строительством (ИЖС);
- первоначальный взнос от 50% стоимости жилья;
- в семье есть ребёнок с инвалидностью.
Ещё одно важное изменение: льготная ставка действует максимум 15 лет. Если кредит взят на 25 или 30 лет, остаток срока банк считает по рыночной ставке. Поэтому досрочно гасить кредит выгоднее в льготный период.
Кому дадут семейную ипотеку на дом
| Требование | Что нужно |
|---|---|
| Дети | Хотя бы один ребёнок не достиг 7 лет на дату заключения договора |
| Гражданство | Заёмщик (мать или отец) — гражданин России |
| Регистрация | Родитель-заёмщик зарегистрирован по одному адресу с ребёнком |
| Супруги | Оба супруга — созаёмщики по одному договору |
| История льгот | В семье ещё нет льготного ипотечного кредита по этой программе |
| Первоначальный взнос | От 20% (материнский капитал можно учесть) |
| Доход | Достаточный для платежа: банк сам считает долговую нагрузку |
Уточнение про семьи с ребёнком-инвалидом: раньше программа была доступна им при ребёнке до 18 лет независимо от возраста других детей. Сохранилось ли это условие для новых договоров с 1 октября 2026 года, уточняйте в банке.
На какой дом можно взять семейную ипотеку
Что разрешено
- Строительство дома подрядчиком на своём участке. Расчёты только через эскроу.
- Покупка участка и одновременное строительство дома подрядчиком. Тоже через эскроу.
- Завершение начатого строительства с подрядчиком через эскроу.
- Покупка строящегося или готового дома у застройщика по договору долевого участия или купли-продажи, в том числе в малоэтажном жилом комплексе.
Требования к самому дому
Дом должен быть отдельно стоящим, для одной семьи, не блокированным, не выше трёх этажей и не выше 20 метров. Участок — на землях населённых пунктов с видом разрешённого использования «для индивидуального жилищного строительства».
Что не подходит
- Готовый дом у физического лица. По правилам программы продавцом готового дома должен быть застройщик (юрлицо) или ИП, построивший дом в рамках своей деятельности. Исключение юристы называют только для сельской местности на Дальнем Востоке, и банки, по их словам, почти всегда отказывают.
- Самострой и стройка своими силами без подрядчика.
- Участки в СНТ и на сельхозземлях, если вид использования не ИЖС.
- Участок в зоне затопления или подтопления. С августа 2026 года капитальное строительство там запрещено законом, и банк такой объект не профинансирует.
Важный нюанс: ставка 6% независимо от числа детей прямо закреплена за строительством, завершением строительства и покупкой участка под стройку. Распространяется ли она на покупку уже готового дома у застройщика по договору купли-продажи, или здесь действует дифференцированная ставка, как для квартир, уточняйте в банке до подачи заявки.
Заберите бесплатный чек-лист «Бюджет покупки дома» в Telegram-боте @kojunova_bot: напишите боту слово ДОМ.
Как работает эскроу при строительстве дома
Эскроу — это специальный счёт в банке, на котором лежат ваши деньги и деньги банка-кредитора, пока подрядчик строит дом. Подрядчик получает оплату только после того, как вы зарегистрируете право собственности на готовый дом: банк перечисляет деньги в течение пяти рабочих дней. Деньги на таком счёте застрахованы на сумму до 10 млн рублей.
Подрядчик обязан быть зарегистрирован в единой информационной системе жилищного строительства и раскрывать там сведения о себе, проектах, ценах и сроках. Подробно схему я разобрала в отдельной статье про эскроу на ИЖС.
Пошаговый план: как получить семейную ипотеку на дом
- Проверьте, подходит ли семья по возрасту детей, регистрации и истории льготных кредитов.
- Выберите участок ИЖС на землях населённых пунктов и проверьте его: зоны с особыми условиями использования, подъезд, возможность подключить газ и электричество.
- Выберите подрядчика, который работает по эскроу и зарегистрирован в ЕИСЖС. Посмотрите построенные им дома и поговорите с жильцами.
- Получите предварительное одобрение банка. Банк одобрит не только вас, но и подрядчика, и проект.
- Подпишите договор подряда по примерной форме Минстроя и откройте эскроу.
- Контролируйте стройку. Сроки и смету меняют только по соглашению сторон.
- Примите дом, зарегистрируйте право собственности и только после этого подрядчик получит деньги.
Пример: как считать выгоду для семьи с одним ребёнком
Возьмём семью из большинства регионов, где один ребёнок трёх лет. Если они покупают квартиру по новому договору, ставка будет 10%, а лимит 6 млн рублей. Если тот же кредит идёт на строительство дома через подрядчика с эскроу, ставка 6%. Разница в четыре процентных пункта на сумме в несколько миллионов рублей — это заметная сумма в ежемесячном платеже. Точный платёж посчитает банк, но направление понятно: для небольшой семьи дом по семейной ипотеке сейчас выгоднее квартиры.
Обратная сторона: при строительстве проценты начисляются с момента выдачи кредита, а жить в доме можно только после сдачи. Если вы при этом снимаете жильё, считайте обе суммы вместе на весь срок стройки.
Частые ошибки семей
- Покупают участок до одобрения банка, а потом выясняется, что он не подходит под ИЖС или попал в ЗОУИТ.
- Выбирают подрядчика по цене, а он не работает через эскроу. Тогда льготная ставка недоступна.
- Не учитывают 15-летний срок субсидирования и берут кредит на 30 лет, рассчитывая на 6% до конца.
- Забывают, что льгота одна на семью. Если один из супругов уже брал льготную ипотеку, второй раз её не дадут.
Как у нас
Свой дом в «Солнечном Береге» в Чурилово мы строили десять лет, и тогда никакого эскроу для ИЖС не было: все риски с подрядчиками мы несли сами. Сейчас у семей гораздо больше защиты, но и правил стало больше, и в них легко запутаться. Я лично знаю всех застройщиков в Челябинске и понимаю, кто из них реально работает через эскроу, а кто только обещает. Когда ко мне приходит семья с вопросом «нам вообще дадут?», я сначала проверяю условия программы под их ситуацию, а потом подбираю участок и подрядчика так, чтобы банк одобрил с первого раза. Беру эту сложность на себя, чтобы вы думали о доме, а не о бумагах.
Частые вопросы
Какая ставка по семейной ипотеке на строительство дома после 1 октября 2026 года? 6% годовых независимо от количества детей и региона. Ставка действует первые 15 лет кредита.
Можно ли взять семейную ипотеку, если ребёнку уже 7 лет? Для новых договоров нужен хотя бы один ребёнок младше 7 лет на дату подписания. Если такого ребёнка нет, ищите другие программы.
Обязательно ли мужу и жене быть созаёмщиками? Да, с 1 февраля 2026 года оба супруга обязательно созаёмщики по одному договору. Исключение — супруг-иностранец.
Можно ли построить дом самим по семейной ипотеке? Нет. Строить должен подрядчик (юрлицо или ИП) через счёт эскроу, либо дом покупается у застройщика.
Изменятся ли условия для тех, кто взял ипотеку до 1 октября? Нет. Договоры, заключённые до 1 октября 2026 года, сохраняют прежнюю ставку 6%.
Обсудим вашу ситуацию
Если вы хотите дом по семейной ипотеке, но не уверены, подходите ли под новые условия, напишите мне. Проверим вашу ситуацию, посчитаем бюджет и подберём участок и подрядчика, с которыми банк скажет «да».
По вопросам продать или купить недвижимость пишите @kojunova_bot
Источники
- РБК Недвижимость. Новые условия семейной ипотеки с 1 октября 2026 года: https://realty.rbc.ru/amp/news/6abe432fcc1bda1e6671c305
- Бух.ру. Минфин об изменении условий семейной ипотеки с 1 октября 2026 года: https://buh.ru/news/minfin-predupredil-ob-izmenenii-usloviy-semeynoy-ipoteki-s-1-oktyabrya-2026-goda-.html
- Гарант. Семейная ипотека после 1 октября 2026 года: https://harant.ru/blog/urist-term/semejnaya-ipoteka-posle-1-oktyabrya-2026-goda/
- Ренессанс Жизнь. Семейная ипотека с 1 октября 2026 года (7 октября 2026): https://shop.renlife.ru/articles/izmeneniya-uslovij-semejnoj-ipoteki-s-1-oktyabrya-2026
- РБК Недвижимость. Изменения семейной ипотеки с 1 февраля 2026 года: https://realty.rbc.ru/amp/news/60d066709a79474c9ddb3f7d
- РБК Недвижимость. Семейная ипотека на частный дом в 2026 году: https://realty.rbc.ru/news/686b8e299a794761262879ec
- Гарант. Покупка дома по семейной ипотеке у физического лица: https://harant.ru/questions/q-199985/
- Федеральный закон от 22.07.2024 № 186-ФЗ (Legalacts): https://legalacts.ru/doc/federalnyi-zakon-ot-22072024-n-186-fz-o-stroitelstve-zhilykh/
- Обзор закона от 22.07.2024 № 187-ФЗ о страховании эскроу (ППТ.ру): https://ppt.ru/obzory/vstupaet-v-silu/federalnyy-zakon-22-07-2024-187-fz
- Федеральный закон от 04.08.2026 № 301-ФЗ: https://www.zakonrf.info/doc-39411321/